


Bradesco: Conta, Cartão e Pix!
4,8957.00 Avaliações
Especificações do app
- Versão
- 4.86.0
- Atualizado em
- Licença
- Free
- Downloads
- 100.000.000+
- Desenvolvedor
- Banco Bradesco SA
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
Eu comecei a olhar para o Bradesco: Conta, Cartão e Pix! como uma ferramenta para o dia a dia, mas rapidamente percebi que ele também pode fazer diferença na organização financeira de uma casa. Pagar uma conta, conferir uma compra no cartão, fazer um Pix ou acompanhar o crédito pelo celular são tarefas simples isoladamente; o desafio aparece quando mais de uma pessoa depende da mesma rotina financeira e precisa saber exatamente quem pode fazer o quê.
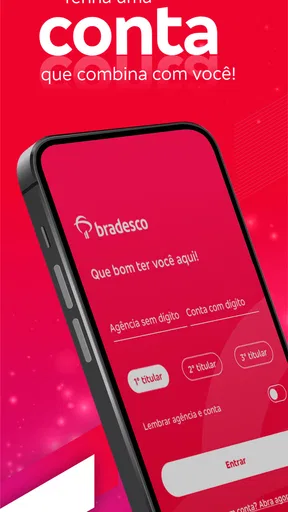
O aplicativo é gratuito, pertence à categoria de finanças e foi desenvolvido pelo Banco Bradesco SA. A proposta é reunir no celular serviços que, em outros tempos, exigiriam caixa eletrônico, agência, ligação ou vários aplicativos diferentes. Na minha experiência, ele funciona melhor quando o usuário trata o app como o centro da própria conta, e não como um simples atalho para transferências.
O alcance também ajuda a explicar por que tanta gente o considera uma opção familiar: são mais de cem milhões de instalações e uma média de 4,8 estrelas, com cerca de seis milhões de avaliações. Esses números não substituem uma experiência individual, mas mostram que o aplicativo já faz parte da rotina de um público muito amplo.
Como o Bradesco funciona na rotina de uma casa
Em casa, eu usaria o aplicativo para executar pagamentos e acompanhar a conta de quem é titular, mantendo os combinados de despesas num registo partilhado separado. Assim, fica mais fácil conferir quem adiantou o dinheiro e evitar que o acesso bancário se transforme numa conta coletiva improvisada. Para perceber como aplicar esse cuidado sem complicar a rotina, vale pensar primeiro em quem solicita cada operação e quem a confirma.
Um cenário compartilhado, sem transformar a conta em uma conta coletiva
Imagine uma casa em que uma pessoa recebe o salário, outra acompanha as compras do mercado e alguém precisa pagar uma despesa urgente. O aplicativo pode facilitar a parte operacional: quem é titular acessa a própria conta, verifica o saldo, realiza um Pix e acompanha o cartão sem depender de horários de atendimento. Isso reduz a troca de mensagens do tipo “você já pagou?” e ajuda a evitar que uma despesa fique esquecida.
Ao mesmo tempo, eu não recomendaria tratar o celular ou a sessão aberta como um painel financeiro da família. O app é ligado à conta bancária do usuário, então o ponto de partida deve ser a separação de responsabilidades. Cada pessoa precisa usar o próprio acesso quando tiver uma conta própria. Compartilhar senha, código de confirmação ou aparelho desbloqueado pode parecer prático em uma emergência, mas cria confusão sobre autorização, privacidade e responsabilidade por uma movimentação.
Essa é uma diferença importante em relação a uma planilha doméstica ou a um aplicativo de divisão de despesas. Uma planilha permite registrar quem pagou e quanto cada um deve, enquanto o Bradesco executa operações bancárias reais. Ele é mais útil para movimentar o dinheiro de quem tem autorização do que para administrar, de forma conjunta, todas as despesas da casa.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
O que eu faria antes de entregar o celular a outra pessoa
Em um aparelho compartilhado, eu começaria encerrando a sessão sempre que terminasse o uso e evitaria deixar notificações financeiras expostas na tela bloqueada. Também manteria o bloqueio do próprio telefone ativo e conferiria cuidadosamente o destinatário antes de confirmar um Pix. A velocidade da operação é uma vantagem, mas também torna fácil agir no impulso quando o usuário está com pressa.
Outra prática útil é separar a conferência da execução. Primeiro eu verifico saldo, limite e histórico; depois decido se a transação faz sentido; só então confirmo. Essa pausa curta é especialmente importante quando alguém da casa pede que o titular faça um pagamento em seu nome. O pedido pode ser legítimo, mas a confirmação precisa continuar nas mãos de quem está autorizado a movimentar a conta.
O aplicativo não deve ser encarado como um cofre compartilhado. Se o objetivo for permitir que outra pessoa cuide das finanças, é melhor combinar previamente quais despesas serão pagas, por qual meio e como os comprovantes serão guardados. O app ajuda a realizar a ação, mas não substitui esse acordo doméstico.
Pix, cartão e crédito no mesmo fluxo
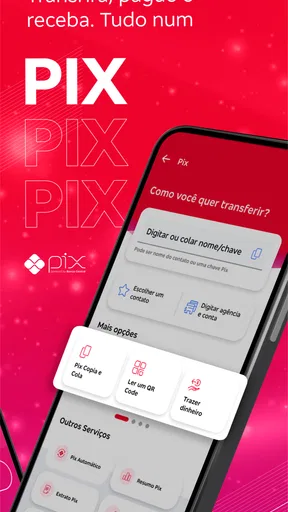
O Pix é provavelmente o recurso que mais aparece na rotina. Eu o usaria para transferências rápidas, pagamentos de pequenas compras e acertos entre moradores da mesma casa. A conveniência é clara, principalmente quando uma pessoa paga a conta do supermercado e outra precisa reembolsá-la. Ainda assim, eu conferiria nome, banco e valor antes de concluir, porque a praticidade não elimina o risco de enviar dinheiro para o destinatário errado.
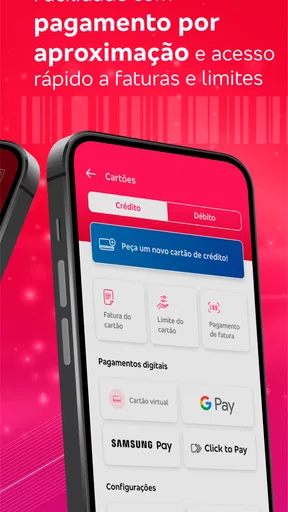
O cartão ganha importância quando a família precisa entender despesas recorrentes. Em vez de esperar a fatura chegar, o titular pode acompanhar as compras pelo aplicativo e perceber mais cedo quando o orçamento está ficando apertado. Para uma casa, isso é mais útil do que apenas olhar o valor total no fim do mês: permite identificar uma compra inesperada enquanto ainda há tempo para ajustar outras despesas.
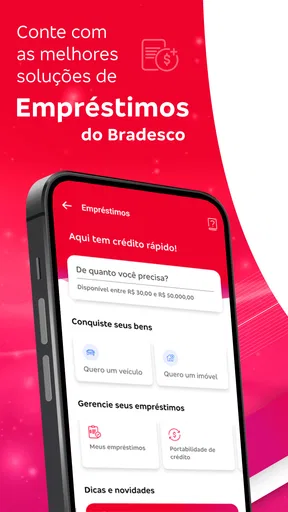
O crédito oferecido pelo banco, com possibilidade de prazo de até noventa dias para pagar, pode ser conveniente em uma situação pontual, como uma despesa doméstica urgente. Eu teria cuidado, porém, para não interpretar o prazo como dinheiro barato. Antes de aceitar qualquer alternativa de crédito, é essencial ler as condições apresentadas na própria tela, verificar o custo total e pensar se a renda futura comporta a parcela. Para uma família com orçamento apertado, adiar o problema pode ser pior do que resolver a emergência de outra maneira.
Esse conjunto coloca o app em uma posição diferente de uma carteira digital independente. Uma carteira costuma ser ótima para pagamentos rápidos e para separar pequenas quantias, enquanto o aplicativo do Bradesco faz mais sentido para quem já concentra conta, cartão, Pix e crédito no banco. Se a prioridade for apenas dividir uma conta ocasional, uma solução mais simples pode exigir menos navegação.
Configuração, limites e responsabilidade de acesso
Na primeira utilização, eu reservaria um momento tranquilo para instalar o aplicativo, atualizar para a versão 4.86.0 e concluir as etapas de identificação solicitadas pelo banco. Não faria esse processo em uma rede pública ou enquanto alguém estivesse me pressionando a concluir rapidamente. Aplicativos financeiros precisam de atenção justamente na fase em que o usuário define como será o acesso cotidiano.
O sistema operacional mínimo é o Android 9. Isso torna o app acessível para muitos aparelhos ainda em uso, mas eu não confundiria compatibilidade com segurança. Um telefone antigo, sem atualizações de segurança ou com armazenamento comprometido, pode ser uma escolha ruim para movimentações bancárias, mesmo que consiga instalar o aplicativo.
Em uma casa com adolescentes, eu deixaria claro que ter o telefone em mãos não significa ter autorização para usar a conta. O conteúdo é classificado como PEGI 3, uma indicação etária ampla para o aplicativo, mas essa classificação não transforma uma criança ou adolescente em titular financeiro nem define maturidade para lidar com Pix, cartão ou crédito. A idade adequada para usar uma conta depende da relação bancária, da supervisão responsável e das regras aplicáveis ao titular.
Esse ponto costuma ser subestimado. Uma criança pode entender como fazer um pagamento, mas não necessariamente compreender que uma transferência confirmada pode ser difícil de reverter. Por isso, eu ensinaria primeiro a reconhecer uma tentativa de golpe, a não compartilhar códigos e a pedir ajuda antes de confirmar qualquer operação fora da rotina.
Coordenação doméstica sem misturar os acessos
O melhor uso compartilhado que encontrei é coordenar tarefas sem compartilhar credenciais. O titular pode pagar a conta e enviar o comprovante pelo canal combinado pela família; outra pessoa pode manter uma lista de despesas; e todos podem definir um dia para revisar compras do cartão. Assim, o aplicativo cuida da movimentação e a casa cuida do acordo.
Um procedimento simples é criar categorias fora do app para despesas como mercado, transporte, escola e contas fixas. Depois de cada pagamento, o responsável registra o valor e quem deve participar do rateio. Não é necessário transformar cada compra em uma reunião, mas esse hábito evita que a memória seja a única forma de controle.
Também vale separar “quem solicita” de “quem autoriza”. Um morador pode avisar que determinada conta venceu, mas apenas o titular deve decidir se fará o pagamento, de qual conta sairá o dinheiro e se o valor está correto. Essa divisão reduz mal-entendidos e é mais segura do que entregar o telefone desbloqueado para alguém resolver tudo.
Para casais ou parentes que precisam administrar despesas em conjunto, o aplicativo é mais forte na execução bancária do que na colaboração. Ele não deve ser escolhido esperando uma central familiar com permissões detalhadas, perfis domésticos ou um painel de responsabilidades. Se esse for o objetivo principal, uma conta conjunta ou uma ferramenta específica de orçamento pode complementar melhor a experiência, desde que cada solução seja usada dentro das regras do banco.
Privacidade, confiança e momentos de emergência
Em uma família, confiança não significa acesso irrestrito. O titular pode querer ajuda para pagar uma conta sem expor saldo, limite, histórico completo ou outras informações pessoais. Eu considero mais saudável compartilhar apenas o que é necessário para a tarefa: valor, vencimento, destinatário e comprovante depois da operação.
Em uma emergência, como uma compra médica ou uma transferência urgente, a pressão costuma aumentar a chance de erro. Minha recomendação é confirmar verbalmente os dados por um canal conhecido, abrir o aplicativo diretamente e não usar links recebidos em mensagens para iniciar o processo. Também evitaria fazer uma operação enquanto outra pessoa dita códigos de segurança ou pede que eu ignore alertas.
O mesmo cuidado vale para idosos. O tamanho da tela, a familiaridade com o Pix e a quantidade de etapas podem influenciar a experiência mais do que a lista de recursos. Eu ajudaria a pessoa a aprender o fluxo, mas não guardaria senha nem assumiria o controle permanente da conta. Ensinar a conferir o nome do destinatário e o valor é mais importante do que simplesmente acelerar o pagamento.
Para quem mora sozinho, essas preocupações mudam de forma. O benefício está em concentrar operações e acompanhar a própria vida financeira sem depender de outra pessoa. Ainda assim, é prudente manter o aparelho protegido e ter um plano para emergências, sem deixar informações sensíveis anotadas junto ao telefone.
Onde o aplicativo se destaca e onde exige mais cuidado
O ponto forte é a integração. Eu consigo pensar em uma necessidade concreta — transferir, pagar, verificar o cartão ou avaliar uma possibilidade de crédito — e procurar a solução dentro do mesmo ambiente. Para quem já é cliente do Bradesco, isso tende a ser mais confortável do que alternar entre um app bancário, uma carteira digital e um aplicativo separado de cartão.
Também gosto da possibilidade de acompanhar a movimentação com mais frequência. O controle não depende apenas do fechamento mensal: a pessoa pode observar o que está acontecendo e tomar decisões antes que uma despesa se torne um problema. Em uma casa, essa visibilidade ajuda principalmente quem é responsável por manter o orçamento dentro do limite.
A limitação está justamente na quantidade de responsabilidades reunidas. Um usuário menos experiente pode entrar para fazer um Pix e se deparar com opções de cartão, crédito e outros serviços que não fazem parte da necessidade imediata. Eu recomendaria usar a busca ou os atalhos com calma, sem contratar ou aceitar nada apenas porque apareceu como opção conveniente.
Outra fricção possível é a dependência do telefone e da autenticação. Se o aparelho estiver sem bateria, com conexão instável ou inacessível, a rotina financeira fica mais difícil. Por isso, eu não deixaria pagamentos importantes para o último minuto. A melhor experiência acontece quando o usuário mantém o telefone atualizado, conhece seus dados de acesso e não depende de uma única tentativa em caso de urgência.
Para quem vale a pena e quem pode preferir outra solução
Eu indicaria o aplicativo para clientes do Bradesco que querem resolver tarefas bancárias comuns pelo celular e acompanhar a própria conta com frequência. Ele também atende bem quem usa Pix regularmente, precisa observar compras do cartão e prefere ter crédito disponível no mesmo ambiente, desde que leia as condições antes de aceitar qualquer proposta.
Ele faz mais sentido para uma casa em que existe um titular claramente responsável pela conta e um acordo transparente sobre reembolsos e pagamentos. Nesse cenário, o app reduz a dependência de agência e facilita a execução das tarefas sem obrigar todos a compartilhar o mesmo acesso.
Eu seria mais cauteloso ao recomendá-lo para quem procura uma ferramenta de orçamento familiar colaborativo, com permissões separadas e visão conjunta de várias contas. Também não o escolheria apenas para fazer transferências ocasionais se a pessoa não mantém relacionamento com o banco e prefere uma carteira digital mais enxuta. A melhor alternativa depende do objetivo: banco completo, carteira de pagamentos ou organizador de despesas são propostas diferentes.
Para quem tem receio de crédito, a regra é simples: usar o aplicativo não obriga ninguém a contratar essa modalidade. Eu manteria o foco nas funções necessárias e trataria qualquer oferta como uma decisão financeira independente. A presença de uma opção na tela não significa que ela seja adequada ao orçamento da família.
Minha conclusão para o uso doméstico
Depois de observar o aplicativo pela perspectiva de uma casa, minha impressão é positiva, mas não ingênua. Ele reúne conta, cartão, Pix e crédito de um jeito conveniente e pode poupar bastante tempo de quem já usa o Bradesco. A nota média de 4,8 e a presença em mais de cem milhões de aparelhos reforçam que não se trata de uma solução pouco conhecida, embora popularidade nunca elimine a necessidade de cuidado individual.
O melhor resultado aparece quando cada pessoa respeita os limites da conta e o titular mantém o controle das confirmações. Para coordenar despesas, eu combinaria um registro doméstico simples com o aplicativo, em vez de tentar transformar um acesso bancário individual em uma conta familiar improvisada. Essa distinção evita problemas de privacidade e deixa claro quem responde por cada operação.
Minha recomendação final é favorável para quem quer um aplicativo bancário completo para a rotina real, especialmente se Pix, cartão e acompanhamento financeiro fazem parte do mesmo dia a dia. Eu apenas não o usaria de maneira apressada: conferir destinatário, entender o custo do crédito, proteger o aparelho e separar ajuda familiar de compartilhamento de senha são hábitos tão importantes quanto os recursos disponíveis.
Com classificação PEGI 3 e distribuição gratuita, ele é acessível como aplicativo, mas as decisões feitas dentro dele continuam sendo adultas e financeiras. Para uma família, essa é a conclusão mais importante: o Bradesco facilita a coordenação, mas a confiança precisa ser organizada fora da tela, com responsabilidades claras e respeito aos limites de cada conta.
Prós
- Abertura e gerenciamento da conta diretamente pelo celular.
- Pix
- pagamentos e transferências disponíveis a qualquer hora.
- Cartão com controle de limite e fatura pelo aplicativo.
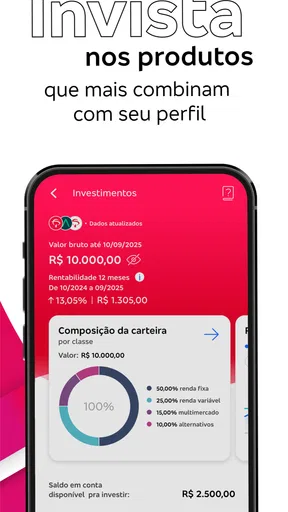
- Possibilidade de personalizar alertas para movimentações financeiras.
- Integração com serviços bancários
- investimentos e seguros.
Contras
- Alguns recursos podem exigir validação adicional ou atendimento presencial.
- O aplicativo pode apresentar instabilidade durante períodos de alta demanda.
- Tarifas e condições variam conforme o tipo de conta e pacote contratado.
- Nem todas as funções estão disponíveis para todos os perfis de cliente.
- A quantidade de menus pode tornar a navegação confusa para iniciantes.
Perguntas frequentes sobre Bradesco: Conta, Cartão e Pix!
O que é o aplicativo Bradesco: Conta, Cartão e Pix e para que ele serve?
O aplicativo Bradesco: Conta, Cartão e Pix reúne, em um só lugar, os principais serviços bancários para clientes do Bradesco. Depois de fazer o login, é possível consultar saldo e extrato, pagar contas, realizar transferências, usar o Pix, acompanhar cartões, conferir faturas e acessar outros produtos financeiros. A disponibilidade de algumas funções pode variar conforme o tipo de conta e o perfil do cliente.
O aplicativo Bradesco permite fazer Pix com segurança?
Sim. O aplicativo permite enviar e receber Pix, consultar comprovantes e gerenciar chaves, de acordo com as regras e limites definidos pelo banco. Durante os testes de uso, a operação exige autenticação e confirmação dos dados antes da conclusão. Ainda assim, é importante conferir cuidadosamente nome, banco e valor do destinatário, além de nunca compartilhar senha, código de acesso ou informações recebidas por SMS.
É possível controlar o cartão e consultar a fatura pelo aplicativo?
O app oferece recursos para acompanhar cartões Bradesco, visualizar lançamentos, consultar faturas e verificar limites disponíveis. Dependendo do cartão e da conta, também podem aparecer opções relacionadas a pagamento, bloqueio ou desbloqueio, cartão virtual e contestação de compras. Alguns serviços podem exigir validações adicionais ou estar disponíveis somente para determinados produtos contratados pelo cliente.
O aplicativo Bradesco é gratuito para baixar e usar?
O download do aplicativo normalmente não tem custo nas lojas oficiais do Android e do iOS. Porém, isso não significa que todas as operações bancárias sejam necessariamente gratuitas. Tarifas, limites e condições dependem do pacote de serviços, do tipo de conta e da operação realizada. Antes de confirmar uma transação, verifique eventuais custos exibidos na tela ou no contrato da sua conta.
Quais cuidados devo tomar antes de instalar e acessar o aplicativo Bradesco?
Baixe o aplicativo somente pela Google Play Store ou App Store, conferindo se o desenvolvedor é realmente o Banco Bradesco. Mantenha o sistema operacional atualizado, evite acessar a conta em redes Wi-Fi públicas e ative os recursos de segurança disponíveis no aparelho. O banco não deve solicitar sua senha completa, códigos de autenticação ou dados sensíveis por links suspeitos, mensagens ou ligações inesperadas.


